Jeśli sprzedaż doszła do skutku i nadal obowiązuje, po reklamacji wystawiasz korektę. Anulować wolno tylko fakturę, która nie trafiła do obrotu. Zły nabywca w KSeF oznacza korektę do zera i nową fakturę, bo przesłanego dokumentu nie edytujesz, a noty korygującej od 1 lutego 2026 r. już nie ma. Najdrożej kosztuje anulowanie faktury, która dotarła do klienta.
Korekta, anulowanie, nowa faktura: jedna zasada wyboru
Faktura korygująca poprawia dokument, który opisuje rzeczywistą sprzedaż, ale zawiera błąd albo wymaga zmiany po późniejszym zdarzeniu. Przepisy wymieniają między innymi pomyłkę w cenie, stawce VAT lub kwocie podatku, rabat, zwrot towaru oraz zwrot całości lub części zapłaty (Ministerstwo Rozwoju i Technologii, 2025; Ministerstwo Finansów, 2023). Unijna dyrektywa VAT stawia ten sam warunek: dokument zmieniający fakturę musi odnosić się do niej konkretnie i jednoznacznie (Unia Europejska, 2006, wersja skonsolidowana z 2025 r.).
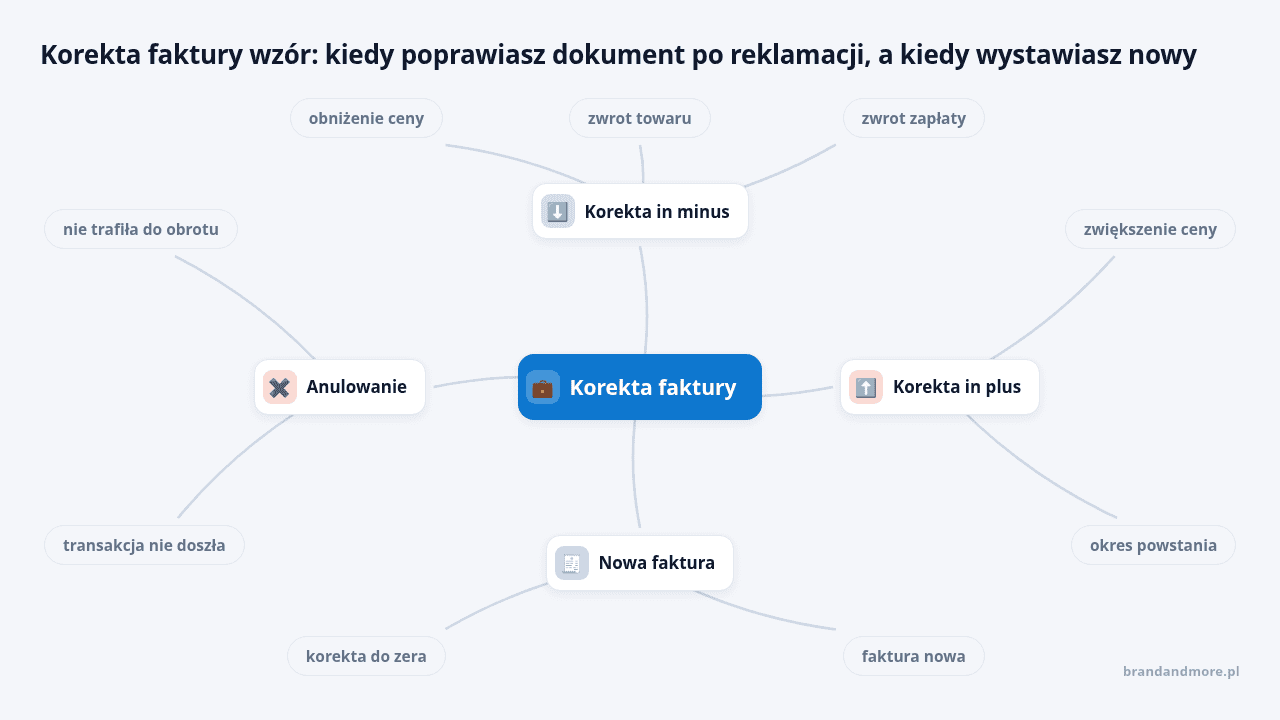
O wyborze dokumentu decyduje los pierwotnej sprzedaży. Wystarczy prosty schemat decyzyjny:
- Czy sprzedaż się odbyła i nadal istnieje? Jeśli tak, wystawiasz korektę.
- Czy transakcja nie doszła do skutku, a faktura nie trafiła do obrotu? Jeśli tak, anulujesz dokument.
- Czy w KSeF wpisano złego nabywcę? Wystawiasz korektę do zera i nową fakturę.
| Sytuacja | Dokument | Przykład |
|---|---|---|
| Błędna cena | faktura korygująca | 1 000 zł zamiast 900 zł |
| Rabat po reklamacji | faktura korygująca | uzgodniona obniżka |
| Zwrot części towaru | faktura korygująca | klient oddał 2 z 10 sztuk |
| Transakcja nie doszła do skutku, faktura nie trafiła do klienta | anulowanie | rezygnacja przed wysyłką |
| Zagubiona faktura | duplikat | klient utracił dokument |
| Błędny nabywca w KSeF | korekta do zera i nowa faktura | NIP innej firmy |
Podsumowanie: decyzja o korekcie, anulowaniu lub wystawieniu nowej faktury zależy od losu pierwotnej sprzedaży.
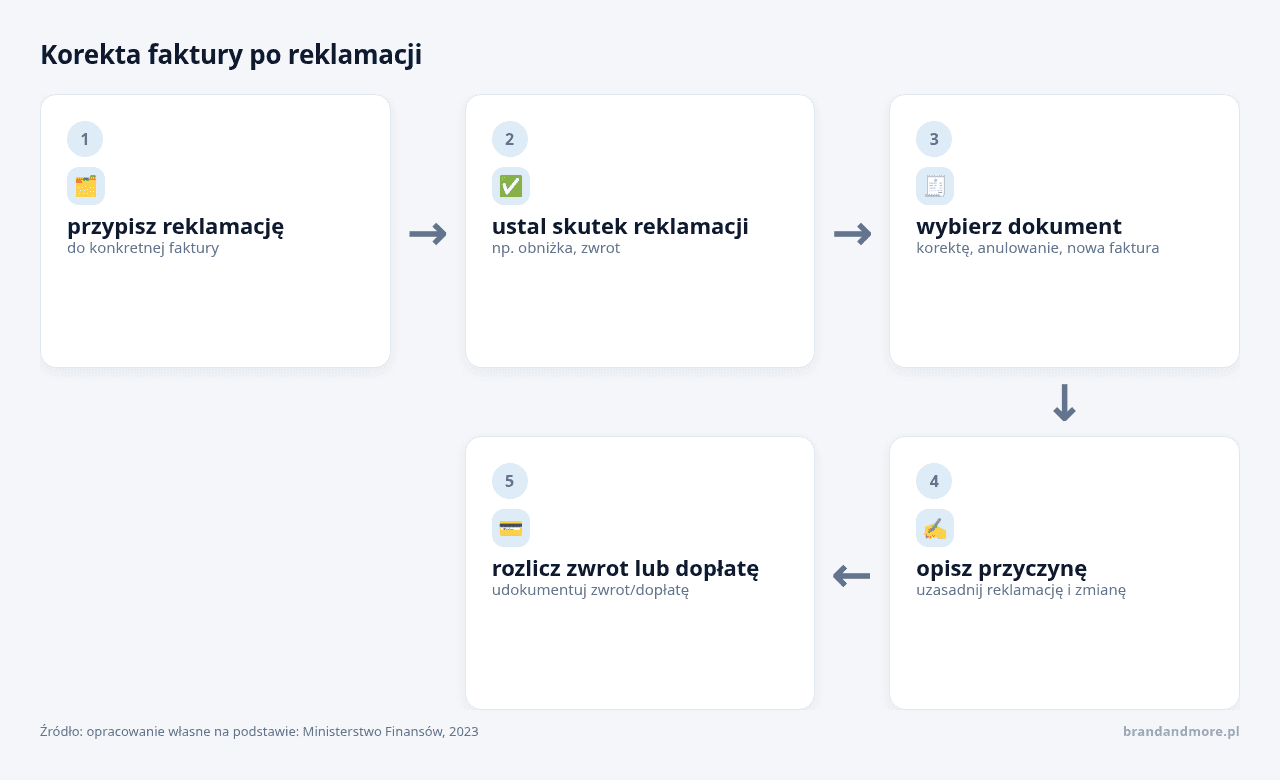
Najpierw ustal, czym zakończyła się reklamacja
Reklamacja opisuje problem z towarem, a faktura korygująca dokumentuje finansowy skutek jej rozstrzygnięcia. W sprzedaży konsumenckiej reklamacja niezgodności towaru z umową kończy się naprawą, wymianą, obniżeniem ceny albo odstąpieniem od umowy (UOKiK, 2026).
Każdy wynik ma inny skutek na fakturze:
- naprawa bez zmiany ceny zwykle nie wymaga korekty,
- wymiana na identyczny towar w tej samej cenie co do zasady nie wymaga nowego dokumentu;
- wymiana na droższy lub tańszy produkt wymaga rozliczenia różnicy korektą albo dodatkową fakturą, zależnie od przebiegu transakcji;
- obniżenie ceny oznacza korektę zmniejszającą wartość sprzedaży;
- zwrot części towaru oznacza korektę zwróconych pozycji;
- odstąpienie od umowy z pełnym zwrotem oznacza korektę do zera;
- zwrot części zapłaty bez zwrotu towaru oznacza korektę zmniejszającą podstawę opodatkowania i podatek.
Konsumentowi odpowiadasz w ciągu 14 dni od otrzymania reklamacji, inaczej uznaje się ją za przyjętą (UOKiK, 2026). Ten termin dotyczy rozpatrzenia reklamacji i nie wyznacza terminu wystawienia korekty. Jeśli chcesz uporządkować samo rozpatrywanie reklamacji, zacznij od tego etapu, bo bez jasnego rozstrzygnięcia korekta nie ma podstawy. W B2B rabat albo częściowy zwrot wynagrodzenia opisz w protokole, uzgodnieniu albo korespondencji z klientem.
Porada brandandmore.pl: zanim wystawisz korektę, zamknij reklamację krótką notatką z czterema elementami: numer faktury, przyczyna reklamacji, uzgodnione rozwiązanie, kwota zwrotu lub obniżki. Osoba wystawiająca dokument nie będzie wtedy składać ustaleń z kilku wiadomości.
Podsumowanie: zakończenie reklamacji determinuje, czy i jak powstaje korekta na fakturze.
Kiedy wystawiasz fakturę korygującą po reklamacji
Podstawą jest art. 106j ustawy o VAT. Obejmuje zmianę podstawy opodatkowania lub podatku, zwrot towarów i opakowań, zwrot zapłaty oraz pomyłkę w dowolnej pozycji faktury (Ministerstwo Finansów, 2023). W praktyce chodzi o zwroty, obniżki z powodu wady, rabaty po sprzedaży oraz błędy w cenie, ilości, stawce VAT, nazwie towaru, dacie sprzedaży czy danych nabywcy.
Korekta in minus
Zmniejsza podstawę opodatkowania albo podatek, najczęściej po rabacie, zwrocie towaru, obniżce ceny lub odstąpieniu od umowy. Ujmujesz ją w okresie wystawienia, pod warunkiem że masz dokumentację uzgodnienia warunków obniżki z nabywcą i ich spełnienia (Ministerstwo Rozwoju i Technologii, 2025).
Korekta in plus
Zwiększa wartość sprzedaży, na przykład gdy pierwotnie wykazano zbyt niską cenę. Jeśli przyczyna istniała już przy wystawieniu faktury, korekta może wymagać odniesienia do pierwotnego okresu. Gdy przyczyna powstała później, rozliczasz korektę w okresie jej powstania (Ministerstwo Rozwoju i Technologii, 2025).
| Zdarzenie | Rodzaj korekty | Co zmienić |
|---|---|---|
| Uszkodzony produkt zostaje u klienta | in minus | cena lub wartość pozycji |
| Zwrot części zamówienia | in minus | ilość i wartość zwróconych sztuk |
| Zwrot całego zakupu | do zera | wszystkie pozycje i kwoty |
| Pomylona cena | korekta błędu | cena, netto, VAT, brutto |
Podsumowanie: decyzję o korekcie in minus czy in plus podejmuje się w zależności od tego, czy doszło do zmian w cenie, ilości lub wartości.
Kiedy potrzebna jest nowa faktura
Nowy dokument wystawiasz w czterech sytuacjach:
- anulowałeś poprzednią fakturę, bo transakcja nie doszła do skutku, a dokument nie trafił do obrotu;
- wystawiłeś fakturę na złego nabywcę i trzeba ją wyzerować;
- po reklamacji strony zawarły odrębną transakcję, na przykład wymianę na produkt w innej cenie;
- KSeF odrzucił plik, więc dokument w ogóle nie stał się fakturą (Ministerstwo Finansów, 2026).
Faktury ustrukturyzowanej nie edytujesz po przesłaniu do KSeF, a jedyną formą poprawy jest korekta wystawiona przez sprzedawcę (Ministerstwo Finansów, 2026). Przy błędnym NIP postępujesz tak:
- wystawiasz fakturę korygującą do zera do dokumentu z błędnym NIP;
- wystawiasz nową fakturę z prawidłowymi danymi właściwego nabywcy.
Anulowanie jest wyjątkiem i wymaga spełnienia dwóch warunków naraz: transakcja nie doszła do skutku, a faktura nie trafiła do obrotu prawnego (Ministerstwo Rozwoju i Technologii, 2025). Faktury wysłanej klientowi zwykle nie anulujesz samą informacją o błędzie. Dokumentów w sprzedaży internetowej dotyczy też temat faktur i e-paragonów w sklepie.
Porada brandandmore.pl: zanim klikniesz „anuluj”, zadaj sobie dwa pytania: czy towar albo usługa trafiły do klienta i czy klient dostał fakturę. Jeśli choć na jedno odpowiadasz twierdząco, wystawiasz korektę.
Podsumowanie: anulowanie jest wyjątkiem i dotyczy sytuacji, gdy transakcja nie doszła do skutku i faktura nie trafiła do obrotu.
Kiedy potrzebna jest nowa faktura
Traktuj ten wzór jako układ informacji do przeniesienia do programu księgowego. Najważniejsze pole to numer faktury pierwotnej, bo bez niego korekta nie jest jednoznacznie powiązana ze sprzedażą. Przy pełnym zwrocie wartość po korekcie wynosi 0 zł, przy częściowym wskazujesz konkretne pozycje, a przy obniżce bez zwrotu opisujesz powód i kwotę.
FAKTURA kORYGUJĄCA nr FK/[numer]/[rok]

Sprzedawca: [nazwa,adres,NIP]
Nabywca: [nazwa,adres,NIP]
Data wystawienia korekty: [data]
Faktura pierwotna: [numer] z dnia [data]

Przyczyna korekty: uznanie reklamacji dotyczącej [opis problemu]
i obniżenie ceny o [kwota] zł
(albo: zwrot [liczba] szt. zgodnie z protokołem z dnia [data])

Pozycja korygowana: [nazwa towaru lub usługi]
Wartość przed korektą: netto [ ] / VAT [ ] / brutto [ ]
Wartość korekty:       netto [ ] / VAT [ ] / brutto [ ]
Wartość po korekcie:   netto [ ] / VAT [ ] / brutto [ ]

Zwrot środków: [termin i sposób, jeżeli dotyczy]
Dokument reklamacyjny: [numer protokołu, zgłoszenia lub data uzgodnienia]
Przyczynę wpisuj konkretnie. Samo słowo „reklamacja” nie wystarczy, lepiej napisać „obniżenie ceny o 150 zł z powodu uznania reklamacji dotyczącej uszkodzonej obudowy”.
Najczęstsze błędy przy korekcie faktury po reklamacji
Większość pomyłek wynika z kilku przekonań:
- „reklamacja, więc nowa faktura”: jeśli sprzedaż trwa, a zmienia się cena lub ilość, wystawiasz korektę;
- „poprawię to notą korygującą”: nota dotyczyła drobnych błędów formalnych po stronie nabywcy, a w KSeF od 1 lutego 2026 r. nie funkcjonuje (Ministerstwo Finansów, 2026);
- „podmienię plik PDF”: korekta musi być odrębnym dokumentem powiązanym z fakturą pierwotną;
- „zwrot towaru to anulowanie”: towar sprzedany i zwrócony w reklamacji rozliczasz korektą;
- „klient nie zaakceptował faktury, więc ją anuluję”: brak akceptacji nie cofa doręczenia ani transakcji;
- „przyczyny nie trzeba opisywać”: ustawa o VAT wymienia ją wśród elementów korekty (Ministerstwo Finansów, 2023);
- „naprawa zawsze wymaga korekty”: przy niezmienionej cenie wystarczą zgłoszenie, protokół przyjęcia i potwierdzenie naprawy.
Z tej listy najdrożej kosztuje anulowanie faktury, która już trafiła do klienta, bo dokument dalej istnieje w jego księgach.
Porada brandandmore.pl: wydrukuj tę listę i przyklej obok stanowiska, przy którym obsługujesz zwroty. Siedem punktów odpowiada na większość pytań, które handlowiec zadaje księgowej przy reklamacji.
Procedura na najbliższy tydzień
Prosty proces wystarczy, jeśli każda reklamacja zmieniająca kwotę przechodzi te same etapy. Opisaną szerzej obsługę zwrotów i reklamacji możesz połączyć z tą listą kontrolną:
- przypisz reklamację do konkretnej faktury;
- zapisz rezultat: naprawa, wymiana, obniżka, zwrot częściowy albo pełny;
- sprawdź, czy sprzedaż nadal istnieje;
- wybierz korektę, korektę do zera albo nową fakturę;
- wpisz konkretną przyczynę;
- sprawdź netto, VAT i brutto;
- połącz korektę z protokołem reklamacyjnym;
- przekaż dokument klientowi i księgowości;
- odnotuj zwrot pieniędzy albo dopłatę;
- zamknij reklamację po sprawdzeniu, że dokument i płatność się zgadzają.
Podsumowanie: w tydzień przeanalizuj 10 ostatnich reklamacji zakończonych zwrotem, rabatem albo wymianą. Przy każdej sprawdź, czy znajdziesz numer faktury, opis przyczyny, dokument korekty i potwierdzenie rozliczenia. Procedura działa, gdy przy wszystkich 10 sprawach znajdziesz komplet czterech elementów w jednym miejscu, bez przekopywania skrzynek i komunikatorów.